24시간 고객센터 · 나이스 24시
신용카드할부현금화
개월별 월 부담 계산하기
할부 개월을 바꿔도 받으시는 금액은 같아요
매달 갚을 금액을 기준으로 개월 수를 고르세요
핵심 요약
신용카드할부현금화란 남은 신용판매 한도로 할부 결제를 한 뒤 수수료를 뺀 금액을 받는 방법이에요. 신용카드현금화 할부라고도 하며, 할부 개월을 바꿔도 실입금액은 같고 매달 갚을 금액만 달라져요.
- 할부 개월을 바꿔도 실입금액은 같아요
- 6개월 이상은 카드사 할부 수수료가 따로 붙어요
- 무이자 행사는 카드사가 달마다 정해요
작성 · 최종 수정 · 나이스 24시 상담팀
신용카드할부현금화
자주 묻는 질문
Q. 신용카드할부현금화란 무엇인가요?
남은 신용판매 한도로 할부 결제를 한 뒤 수수료를 뺀 금액을 본인 명의 통장으로 받는 방법이에요. 신용카드현금화 할부라고도 해요. 일시불과 다른 점은 결제 금액이 다음 결제일에 한 번에 청구되지 않고, 고른 개월 수만큼 나눠서 청구된다는 것이에요. 쓰는 한도는 일시불과 같은 신용판매 남은 한도예요.
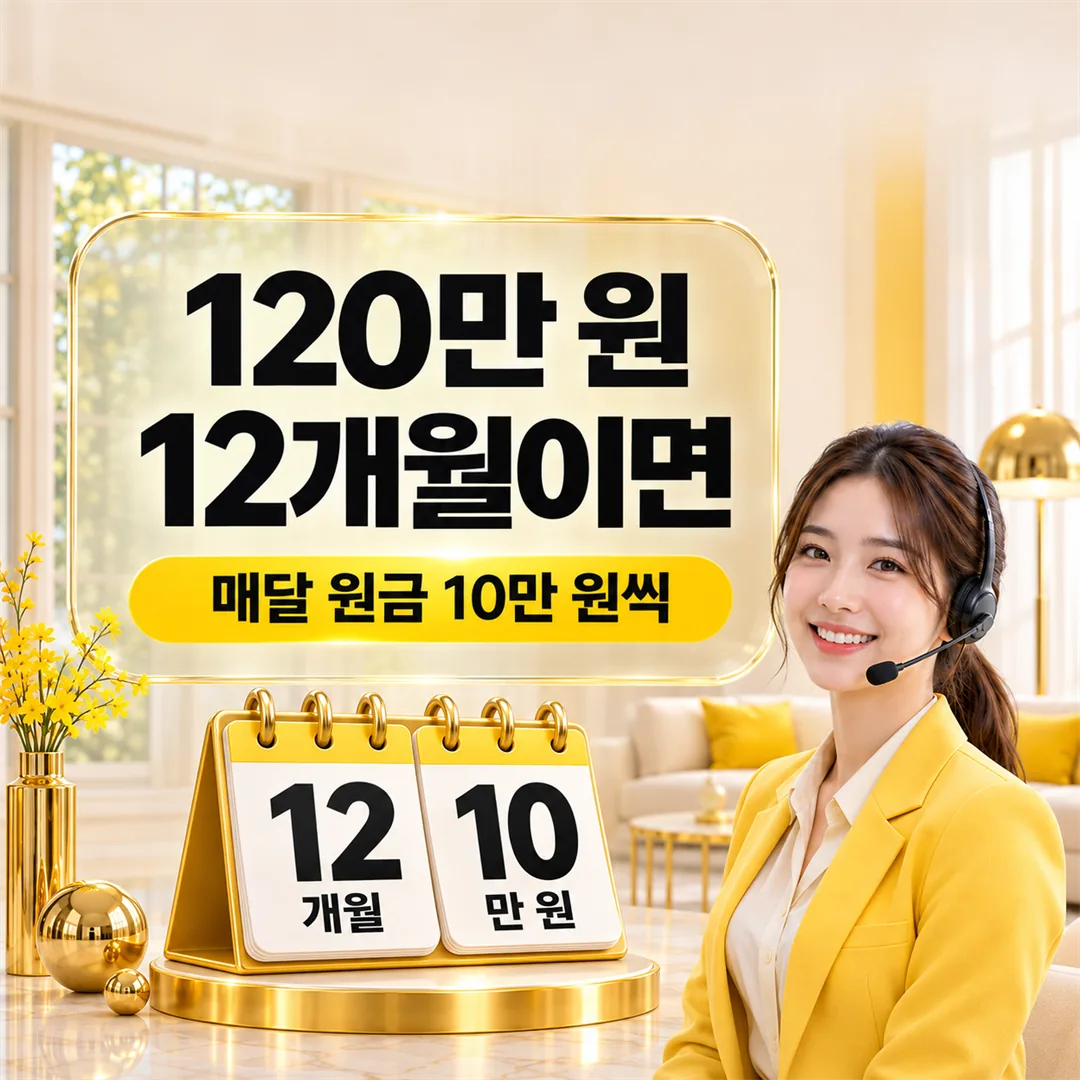
받으시는 금액은 할부 개월과 관계없이 같아요. 예를 들어 120만 원을 수수료 12%로 결제하면 일시불이든 12개월이든 실입금액은 105만 6천 원이고, 12개월이라면 매달 원금 10만 원씩 청구돼요. 6개월 이상은 여기에 카드사 할부 수수료가 따로 붙을 수 있어요. 무이자 행사는 카드사가 달마다 정하고, 개월 수는 매달 갚을 금액을 기준으로 고르시면 돼요.
Q. 신용카드할부현금화는 개월을 늘리면 받는 금액이 줄어드나요?
아니요. 할부 개월을 바꿔도 실입금액은 같아요. 실입금액은 결제 금액에서 신용카드현금화 수수료를 뺀 금액으로 결제 전에 정해지고, 개월 수는 이 계산에 들어가지 않아요. 그래서 3개월을 고르든 10개월을 고르든 받으시는 금액은 똑같아요. 예를 들어 60만 원을 수수료 15%로 결제하면 3개월이든 10개월이든 51만 원을 받으시게 돼요. 결제 전에 원 단위로 먼저 알려 드리는 금액이 곧 받으시는 금액이에요.
달라지는 건 매달 갚을 금액과 카드사 할부 수수료예요. 개월을 늘리면 매달 원금은 줄지만 6개월 이상은 카드사 할부 수수료가 따로 붙을 수 있어요. 그래서 받는 금액보다는 매달 나갈 돈과 할부 수수료를 함께 보고 개월 수를 정하시는 게 좋아요. 이미 남아 있는 할부 잔액이 있다면 그 금액도 함께 더해서 보셔야 해요.
Q. 신용카드할부현금화는 몇 개월까지 되나요?
카드사와 카드에 따라 고를 수 있는 개월 수가 달라요. 상담 때 카드사를 말씀해 주시면 고를 수 있는 개월을 함께 확인해 드려요. 같은 카드사라도 카드 종류에 따라 다를 수 있어서, 결제 전에 카드사 앱 · 홈페이지나 고객센터에서 한 번 더 보시면 정확해요. 신용카드현금화 할부는 고른 개월 수만큼 나눠 청구돼요.
개월 수를 길게 잡을 수 있다고 해서 꼭 길게 고를 필요는 없어요. 6개월 이상은 카드사 할부 수수료가 따로 붙을 수 있으니, 매달 갚을 수 있는 금액 안에서 가장 짧은 개월을 고르는 방법도 있어요. 무이자 행사가 있는 개월이라면 카드사 공지에서 이번 달 조건을 확인하세요. 개월 수를 바꿔도 실입금액은 같아요.
Q. 신용카드할부현금화 할부 수수료는 누가 내나요?
할부 수수료는 카드사가 청구하고, 카드 주인인 손님이 할부 대금과 함께 내시게 돼요. 6개월 이상 할부는 이 수수료가 따로 붙을 수 있고, 카드사 청구서에 함께 나와요. 신용카드현금화 수수료와는 다른 것이라 결제 전에 안내해 드리는 실입금액에는 들어가 있지 않아요. 그래서 매달 나갈 돈은 원금에 할부 수수료를 더해서 보셔야 해요.
정리하면 신용카드현금화 수수료는 보통 10~15% 범위로 결제 전에 실입금액에서 빠지고, 카드사 할부 수수료는 개월 수에 따라 나중에 청구서로 나와요. 무이자 행사 기간이라면 할부 수수료가 붙지 않을 수 있지만, 대상 개월과 조건은 카드사가 달마다 정하니 카드사 공지에서 확인하세요. 할부 수수료율은 카드사와 카드에 따라 달라요.
Q. 무이자 할부로도 신용카드할부현금화가 되나요?
무이자 여부는 카드사가 달마다 정하는 행사에 따라 달라요. 그래서 이번 달에 결제하실 카드의 무이자 대상 개월과 최소 결제 금액을 카드사 공지에서 먼저 확인하셔야 해요. 청구서나 안내 메일의 행사 소개는 요약본일 수 있어서 세부 조건은 공지로 다시 보시는 게 안전해요. 무이자 대상이 아닌 개월을 고르면 6개월 이상은 할부 수수료가 따로 붙을 수 있어요.
무이자 할부가 되더라도 신용카드현금화 수수료는 따로이고, 실입금액은 결제 전에 원 단위로 먼저 안내해 드려요. 무이자 기간이 끝나면 할부 수수료가 붙을 수 있으니, 행사 대상 개월을 넘겨 고르지 않았는지도 결제 전에 확인하세요. 헷갈리면 카드사 고객센터에 물어보시는 게 가장 정확해요.
Q. 신용카드할부현금화 개월 수는 어떻게 고르나요?
수수료보다 매달 갚을 금액을 기준으로 고르시는 게 좋아요. 월급에서 월세 · 대출 이자 · 통신비 · 보험료처럼 매달 빠지는 돈을 빼고 남는 금액이 매달 갚을 수 있는 한도예요. 그 금액 안에 들어오는 개월 수를 고르시면 돼요. 개월을 바꿔도 실입금액은 같으니 받는 금액은 신경 쓰지 않으셔도 돼요. 매달 갚을 금액이 남는 금액보다 크면 결제일마다 빠듯해질 수 있어요.
이미 남아 있는 할부 잔액이 있다면 꼭 더해서 보세요. 예를 들어 매달 10만 원씩 나가는 할부가 있는데 60만 원을 6개월로 새로 하면 매달 원금은 20만 원이 돼요. 6개월 이상은 카드사 할부 수수료가 따로 붙을 수 있으니 이 금액도 함께 생각해 두시면 결제일에 당황하지 않아요.
Q. 신용카드현금화 할부가 많으면 신용점수가 떨어지나요?
할부 이용 자체가 곧바로 점수를 떨어뜨린다고 단정할 수는 없어요. 신용점수에 가장 크게 영향을 주는 건 카드 대금을 제때 갚는지예요. 할부가 여러 건이라도 회차마다 결제일에 제대로 갚는 것이 가장 중요해요. 카드사 할부든 신용카드현금화 할부든 제때 갚는 것이 기본이에요. 결제일 전에 통장 잔고를 확인해 두시면 좋아요.
다만 할부가 쌓이면 매달 갚을 금액이 늘어나 연체 위험이 커질 수 있어요. 하루 이틀 연체도 기록될 수 있고, 길어지면 신용점수와 카드 이용에 영향을 줄 수 있어요. 개인 점수 변화나 대출 심사는 카드사 · 은행 · 신용평가회사가 판단하는 일이라 상담원이 판단해 드리기 어려워요. 걱정되시면 신용평가회사 쪽 안내를 함께 보세요.
Q. 신용카드현금화 할부 수수료는 얼마인가요?
신용카드현금화 수수료는 보통 10~15% 범위이고, 카드사 할부 수수료와는 따로예요. 신용카드현금화 수수료는 결제 전에 실입금액으로 정해져서, 예를 들어 120만 원을 결제하면 수수료에 따라 102만 원에서 108만 원 사이를 받으시게 돼요. 정확한 금액은 상담 때 원 단위로 먼저 알려 드려요. 개월을 바꿔도 이 금액은 같아요.
카드사 할부 수수료는 6개월 이상 할부에서 따로 붙을 수 있고, 수수료율은 카드사와 카드에 따라 달라 카드사 청구서나 고객센터에서 확인하셔야 해요. 보통 범위보다 지나치게 낮은 수수료를 약속하는 곳은 의심해 볼 여지가 있고, 정한 금액은 결제 뒤 바꾸지 않아요. 선입금은 받지 않아요.
Q. 이미 할부가 남아 있어도 신용카드할부현금화가 되나요?
네. 신용판매 남은 한도가 있다면 남은 할부가 있어도 상담할 수 있어요. 다만 기존 할부 잔액은 아직 갚지 않은 금액이라 그만큼 신용판매 한도가 줄어 있을 수 있어요. 결제 전에 카드사 앱 · 홈페이지 한도 화면이나 고객센터에서 지금 남은 한도를 먼저 확인하세요. 상담 때 카드사를 말씀해 주시면 함께 확인해 드려요.
더 중요한 건 매달 갚을 금액이에요. 기존 할부의 매달 금액에 새 할부 원금을 더한 금액이 매달 갚을 수 있는 돈 안에 들어오는지 보세요. 예를 들어 기존 할부가 매달 15만 원이고 새로 60만 원을 4개월로 하면 새 할부 원금 15만 원이 더해져 매달 30만 원이 돼요. 6개월 이상은 카드사 할부 수수료도 따로 생각해 두세요.
Q. 신용카드현금화 할부 중에 결제일을 놓치면 어떻게 되나요?
연체가 생겨 연체 이자가 붙어요. 할부는 회차마다 결제일에 나눠 청구되는데, 한 회차라도 제때 갚지 못하면 연체가 돼요. 하루 이틀 연체도 기록될 수 있고, 기간이 길어지면 신용점수와 카드 이용에도 영향을 줄 수 있어요. 할부 회차는 매달 이어지니 한 번이 아니라 남은 회차 내내 챙기셔야 해요.
그래서 할부를 고를 때부터 결제일에 통장 잔고가 넉넉할지 함께 보셔야 해요. 결제일 전에 카드사 앱이나 청구서로 이번 달 청구 금액을 확인하고 잔고를 맞춰 두시면 놓치는 일이 줄어요. 결제일이 걱정된다면 상담 때 매달 갚을 수 있는 금액을 말씀해 주시면 개월 수를 함께 고민해 드려요. 결제일을 휴대폰 달력에 적어 두시는 것도 좋은 방법이에요.


신용카드할부현금화
개월별 매달 갚을 금액
같은 금액이라도 개월 수에 따라 매달 나갈 돈이 달라져요.
| 120만 원 결제 시 | 매달 갚을 원금 | 실입금액(수수료 12% 예시) |
|---|---|---|
| 일시불 | 다음 결제일에 120만 원 | 105만 6천 원 |
| 3개월 | 40만 원씩 | 105만 6천 원 |
| 6개월 | 20만 원씩 | 105만 6천 원 |
| 10개월 | 12만 원씩 | 105만 6천 원 |
| 12개월 | 10만 원씩 | 105만 6천 원 |
표처럼 할부 개월을 바꿔도 실입금액은 같아요. 달라지는 건 매달 갚을 원금이에요. 6개월 이상은 여기에 카드사 할부 수수료가 따로 붙을 수 있어요.
신용카드현금화 할부
개월 수 고르는 기준
수수료보다 매달 갚을 금액이 더 중요한 기준이에요.
- 1매달 나가는 돈 적기
월세 · 대출 이자 · 통신비 · 보험료처럼 매달 빠지는 돈부터 적어 보세요.
- 2남는 금액 보기
월급에서 빼고 남는 금액이 매달 갚을 수 있는 한도예요.
- 3개월 수 정하기
그 금액 안에 들어오는 개월 수를 고르세요.
이미 남아 있는 할부 잔액이 있다면 함께 더해서 보세요. 할부가 쌓이면 매달 갚을 금액이 늘어나요.
무이자 할부는
카드사 공지로 확인해요
무이자 행사는 카드사가 달마다 바꿔요.
무이자 할부 행사의 대상 개월과 최소 결제 금액은 카드사가 달마다 정해요. 청구서나 안내 메일의 행사 소개는 요약본이라 세부 조건은 카드사 공지에서 다시 확인하세요. 무이자 기간이 끝나면 할부 수수료가 붙을 수 있어요.
할부라도
연체는 조심하세요
회차마다 제때 갚는 것이 가장 중요해요.
할부는 회차마다 결제일에 나눠 청구돼요. 한 번이라도 갚지 못해 연체가 생기면 연체 이자가 붙고, 기간이 길어지면 신용점수나 카드 이용에도 영향을 줄 수 있어요. 결제일 전에 통장 잔고를 확인해 두세요.
다른 결제 방식은 신용카드현금화 결제 방식 안내에서 비교해 보세요.
신용카드할부현금화
수수료 두 가지 구분하기
실입금액을 정하는 수수료와 카드사가 청구하는 할부 수수료는 서로 달라요.
- 현금화 수수료는 결제 전에 실입금액으로 정해져요
- 할부 수수료는 카드사가 청구서로 따로 청구해요
- 개월을 바꿔도 실입금액은 같아요
| 구분 | 신용카드현금화 수수료 | 카드사 할부 수수료 |
|---|---|---|
| 누가 정하나요 | 상담 때 안내(보통 10~15%) | 카드사 |
| 어디에 나타나나요 | 결제 전 안내하는 실입금액 | 카드사 청구서 |
| 개월 수와 관계 | 개월을 바꿔도 같음 | 6개월 이상은 붙을 수 있음 |
| 확인하는 곳 | 상담 때 원 단위 안내 | 카드사 공지 · 고객센터 |
예를 들어 80만 원을 수수료 10%로 결제하면 실입금액은 72만 원이고, 15%라면 68만 원이에요. 이 금액은 3개월이든 12개월이든 같아요. 6개월 이상을 고르면 여기에 카드사 할부 수수료가 따로 붙을 수 있으니, 매달 나갈 돈은 원금에 이 수수료를 더해서 보셔야 해요. 무이자 행사 개월을 고르면 할부 수수료가 붙지 않을 수 있지만, 행사 조건은 카드사가 달마다 정해요.
신용카드현금화 할부
남은 할부와 함께 계산하기
이미 갚고 있는 할부가 있다면 새 할부 원금을 더해 매달 나갈 돈을 봐야 해요.
- 남은 할부의 매달 금액부터 적어요
- 새 할부 원금을 개월 수로 나눠 더해요
- 합친 금액이 매달 갚을 수 있는 돈 안인지 봐요
| 90만 원 새로 결제 | 새 할부 매달 원금 | 기존 할부 10만 원과 합치면 |
|---|---|---|
| 3개월 | 30만 원 | 40만 원 |
| 6개월 | 15만 원 | 25만 원 |
| 9개월 | 10만 원 | 20만 원 |
90만 원을 수수료 10%로 결제하면 실입금액은 81만 원이고, 개월을 바꿔도 이 금액은 그대로예요. 표처럼 같은 90만 원이라도 기존 할부와 합치면 매달 나가는 돈이 꽤 커질 수 있어요. 남은 할부 잔액은 카드사 앱 · 홈페이지나 고객센터에서 확인할 수 있어요.
새 할부를 더하기 전에 기존 할부가 몇 회차 남았는지도 보세요. 곧 끝나는 할부라면 몇 달 뒤부터 매달 나가는 돈이 줄어드니, 그때에 맞춰 개월 수를 고르는 방법도 있어요. 남은 회차와 매달 금액은 카드사 청구서에서도 볼 수 있어요.
신용카드할부현금화
자주 하는 실수
개월 수와 무이자 조건을 잘못 알고 고르는 경우가 가장 많아요.
- 개월을 늘리면 더 받는다고 생각하는 실수
- 무이자 조건을 지난달 기준으로 아는 실수
- 결제일 잔고를 챙기지 않는 실수
실입금액은 개월과 관계없이 같아요. 개월은 매달 갚을 금액만 바꿔요.
무이자 대상 개월과 조건은 카드사가 달마다 정해요. 이번 달 공지로 다시 보셔야 해요.
이미 갚고 있는 할부가 있으면 매달 금액이 겹쳐요. 꼭 더해서 보세요.
할부도 회차마다 결제일에 청구돼요. 하루 이틀 연체도 기록될 수 있어요.
개월 수를 정하기 어렵다면 상담 때 원하시는 금액과 매달 갚을 수 있는 금액을 함께 말씀해 주세요. 다른 결제 방식이 궁금하다면 신용카드현금화 결제 방식 안내에서 비교할 수 있어요. 신용카드현금화 할부는 개월 수만 다를 뿐 진행 순서는 일시불과 같아서, 상담 · 금액 안내 · 본인 카드 결제 · 입금 순서로 진행돼요. 매달 갚을 수 있는 금액을 알려 주시면 개월별 원금을 함께 계산해 드려요.
신용카드현금화
결제 방식부터 말씀해 주세요
선입금 없이 결제 확인 뒤 보통 3분 안에 입금 · 새벽 · 주말 · 공휴일에도 24시간 고객센터예요.